WiZink, condenada a abonar las costas de un pleito por una revolving, ganado para nuestro socio
La estimación de la demanda fue total, por lo que nada justificaba la exención del pago de las costas por parte de la entidad
La estimación de la demanda fue total, por lo que nada justificaba la exención del pago de las costas por parte de la entidad
A pesar de la doctrina que ha establecido el Alto Tribunal en materia de revolving, la jueza encuentra argumentos para dar la razón al consumidor
El juzgado madrileño declara la nulidad de la tarjeta revolving suscrita con WiZink por contener una TAE de 26,82%, superior al interés normal del dinero.
El juzgado declara la nulidad de la tarjeta revolving suscrita con WiZink por contener una TAE usuraria de 26,82%.
El Tribunal número 74 de Madrid considera que una TAE del 26,82% es un interés notablemente superior al normal del dinero.
El juzgado declara la nulidad de la tarjeta revolving suscrita con Wizink por contener una TAE usuraria de 20,90%.
El Juzgado de Primera Instancia 8 de Barcelona declara la nulidad de la tarjeta revolving suscrita con WiZink por falta de transparencia.
El Juzgado de Primera Instancia 88 de Madrid declara la nulidad de la tarjeta revolving suscrita con WiZink por contener un interés remuneratorio usurario.
El Juzgado de Primera Instancia 98 de Madrid declara la nulidad de la tarjeta revolving suscrita con WiZink por contener un interés remuneratorio usurario.
El Juzgado de Primera Instancia 73 de Madrid condena a Wizink a devolver las cantidades cobradas en exceso de la tarjeta revolving.
El JPI 72 de Madrid declara la nulidad de la tarjeta revolving suscrita con WiZink por contener un interés remuneratorio usurario.
El JPI 82 de Madrid condena a Wizink a devolver a la demandante la cantidad cobrada en exceso del contrato de tarjeta suscrito entre las partes.
El uso de los algoritmos para la fijación de los llamados precios dinámicos nos sitúa en un contexto nuevo de desprotección de los consumidores en el que se hace necesaria la regulación
Queremos transmitir información fiable y útil para ayudar en estos momentos difíciles.
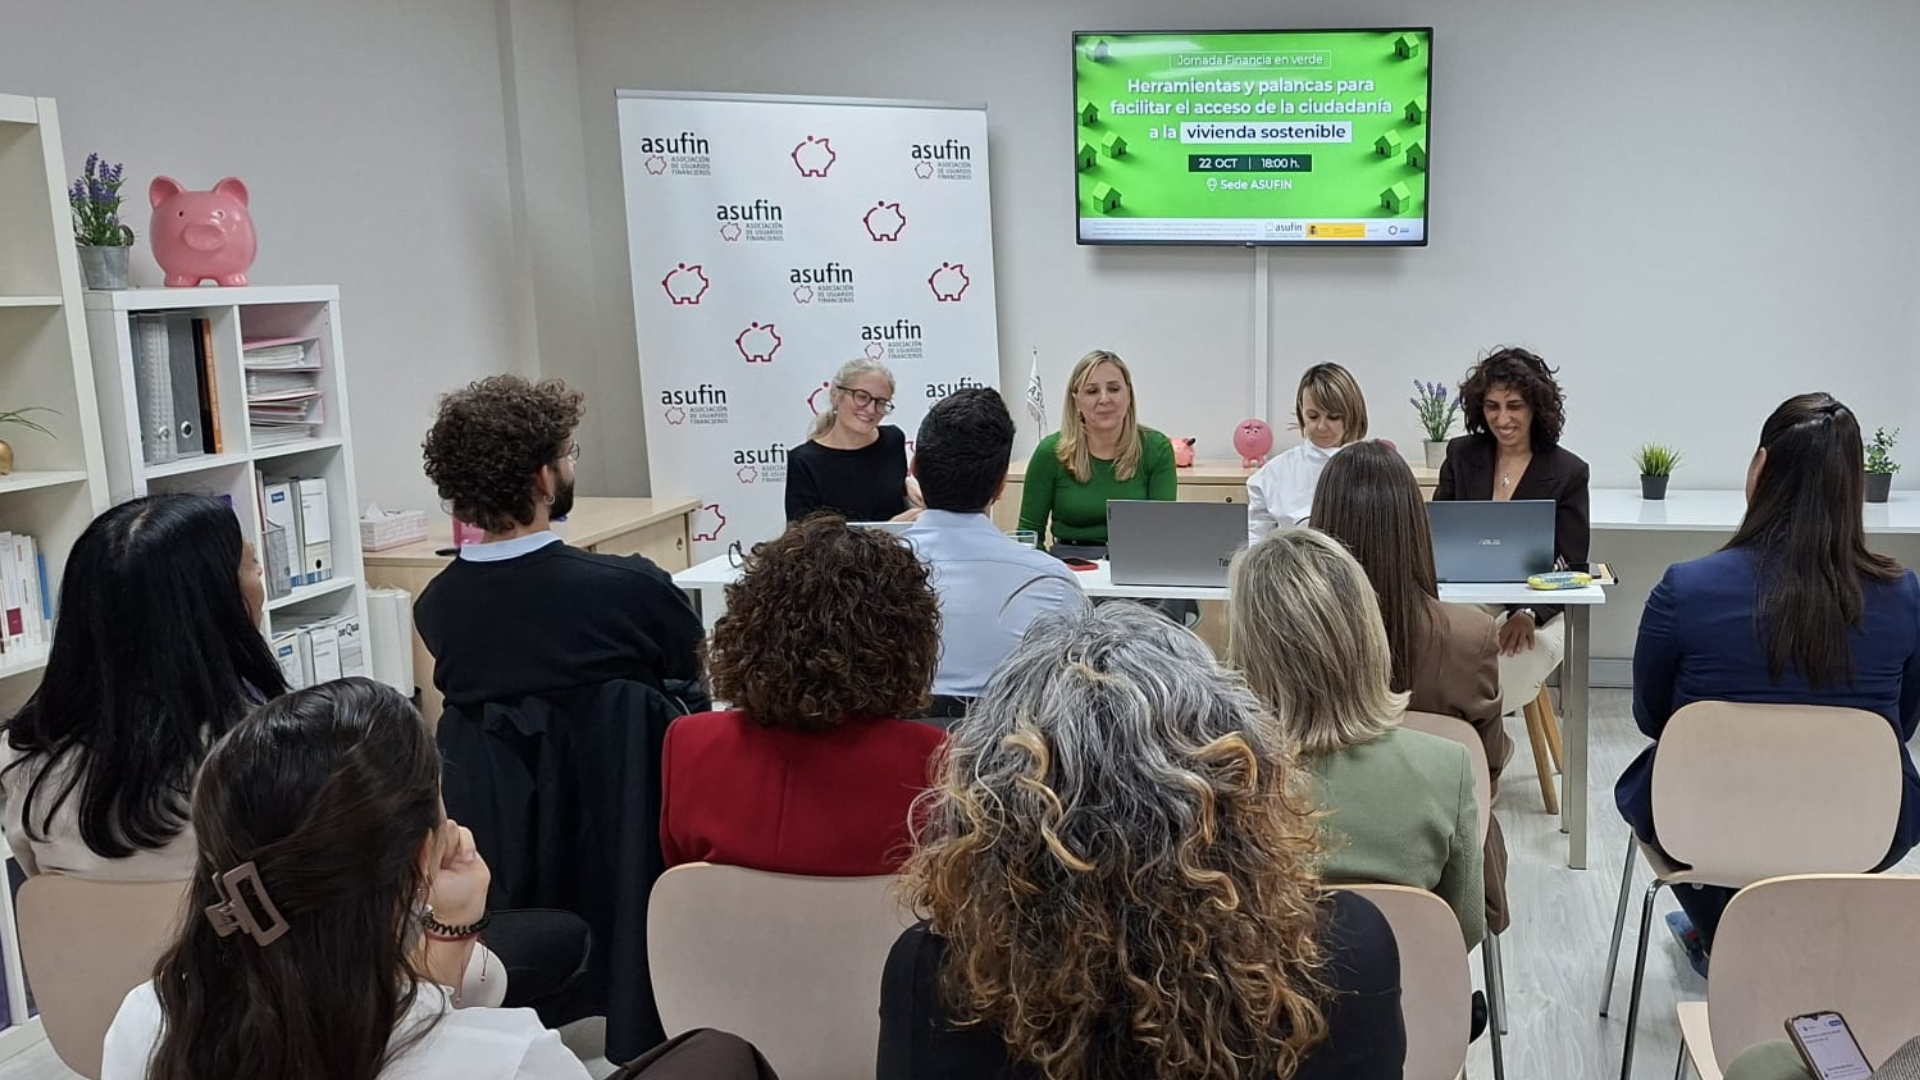
La asociación ha celebrado una jornada en su sede para compartir las principales conclusiones del estudio.
Las entidades no pueden responsabilizar automáticamente al cliente de un fraude digital sin probar una negligencia grave.

Desde novaciones bonificadas al pago de rehabilitaciones vía factura: proponemos siete medidas para impulsar el acceso a vivienda verde.
La DANA Adam ha causado daños en viviendas, vehículos y negocios. ¿Qué cubren los seguros y cómo puedes reclamar una indemnización?
Los bancos no pueden negar el reembolso alegando que el cliente no protegió sus claves.
La nueva numeración permite distinguir las llamadas comerciales legítimas de otros contactos telefónicos.
El euro digital se encuentra en una fase decisiva de negociaciones (trílogos) en Europa, y del resultado depende la aceptación final de la divisa europea digital por parte de los consumidores