BONOS: ASUFIN gana en Mahón y Banco Popular condenado a devolver 18.002
>>El juzgado estima íntegramente la demanda interpuesta por ASUFIN
>>El juzgado estima íntegramente la demanda interpuesta por ASUFIN
» La entidad deberá restituir 50.000, el interés devengado y las costas procesales
» La entidad deberá restituir 18.000, el interés legal y las costas procesales
» El Banco Popular deberá abonar 22.000, el interés legal y las costas de ambas instancias
» El Banco Popular devolverá 42.000, más costas procesales
»El juez anula los bonos del Popular, ordenando la restitución de prestaciones, intereses y costas
No cabe que el banco invoque la renuncia a acciones legales cuando se trata de un documento pre redactado, según el TS
» El Banco Popular deberá pagar 45.000, más el interés legal y las costas

» La entidad deberá restituir al afectado 134.000, más los intereses legales, con imposición de costas procesales
» El juez confirma el fallo en una sentencia que deviene firme, con imposición de costas al Banco Popular

Los Bonos Popular fueron colocados a un consumidor bancario minorista octogenario sin ningún conocimiento financiero, y que por tanto no respondía al perfil del consumidor buscado para este determinado producto. La entidad bancaria ha sido obligada por el magistrado a devolver al afectado, por su falta de diligencia informativa, la inversión realizada por este mismo que asciende a unos 75.000, así como los intereses legales.
El juez declara la nulidad de los bonos y el Banco Popular deberá devolver 220.000 al afectado, más los intereses legales así como las costas judiciales. La entidad demandada no ha aportado prueba alguna de la que se desprenda que el actor tuviese conocimiento sobre la naturaleza y riesgos del producto que contrataba
La Comisión Europea ha informa de que el plazo dado a nuestro país expira a finales de este mes.
El tipo de interés de las tarjetas es superior al de los préstamos y encarece el precio de la financiación que pidamos hasta en 13 puntos porcentuales
Para saber quién debe asumir cada tipo de gasto, la Ley de Arrendamientos Urbanos (LAU) diferencia entre reparaciones necesarias, pequeños arreglos, mejoras o reformas.
Las entidades financieras pueden cerrar una cuenta bancaria de forma unilateral, pero no pueden hacerlo sin respetar determinadas garantías legales.
El peso de esta financiación varía según la comunidad autónoma, pasando a representar desde un 17% en la Comunidad de Madrid o Cataluña, hasta 11% en Galicia, Castilla-La Mancha o Extremadura
El encarecimiento de la vivienda, unido a la evolución de los tipos de interés, está dificultando el acceso de aquellos jóvenes que buscan comprar su primera vivienda.
Los ciberdelincuentes han puesto el foco en las reservas hoteleras para llevar a cabo una nueva campaña de fraude.
El texto final debe obligar a conceder crédito de forma responsable, impedir que la deuda se convierta en una espiral y garantizar al consumidor transparencia y protección frente a los costes abusivos
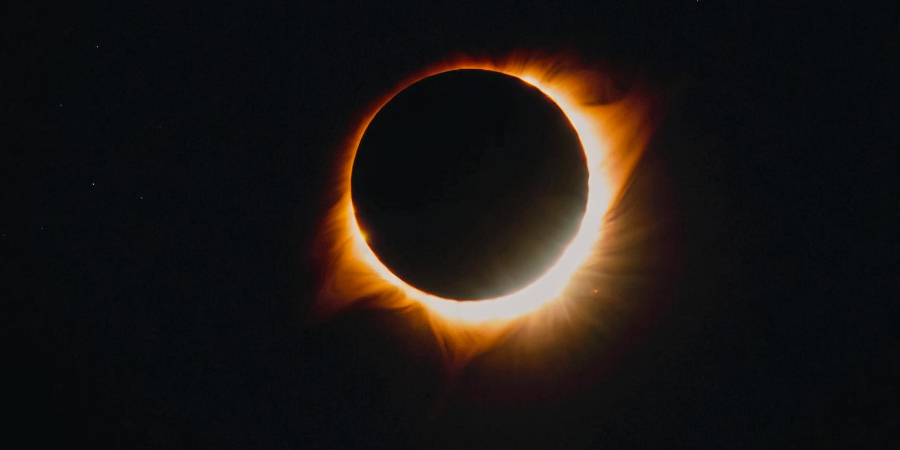
La carambola cósmica que hizo de nuestro país epicentro del eclipse ha generado un importante impacto en el consumo y deja lecciones para la cita del año que viene