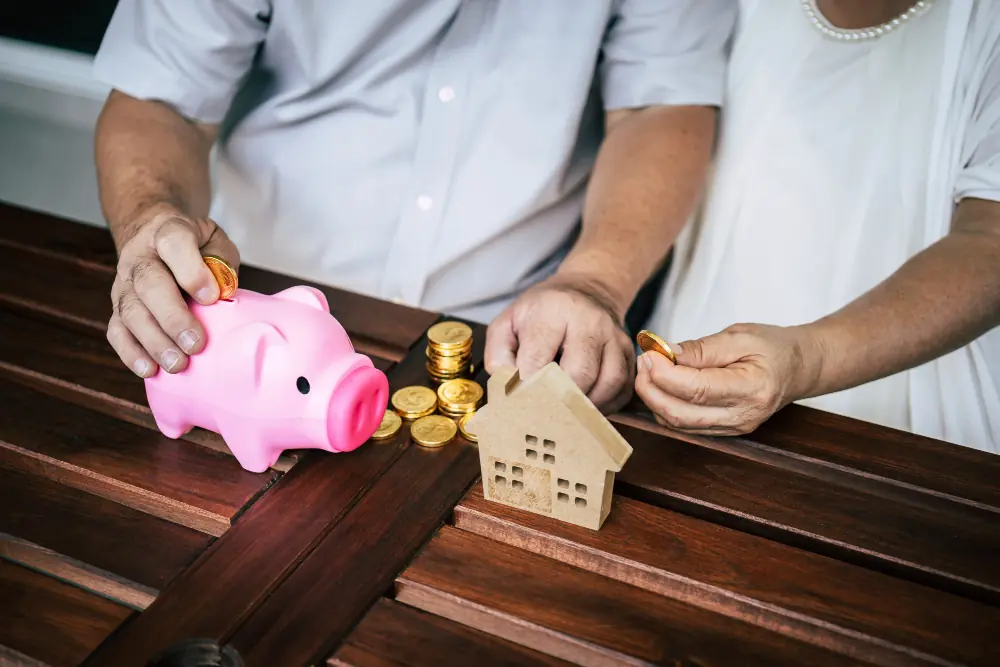
Las personas mayores pueden obtener liquidez utilizando su vivienda sin tener que venderla directamente.
Las personas jubiladas que disponen de una vivienda en propiedad cuentan con distintas alternativas para obtener liquidez sin dejar de residir en su hogar. Entre ellas se encuentran la nuda propiedad y la hipoteca inversa, dos opciones que presentan diferencias importantes en cuanto a derechos, obligaciones, costes y consecuencias para los herederos.
Estas alternativas fueron analizadas en el webinar de ASUFIN País Vasco «¿Casa en propiedad y jubilad@?: Pros y contras de las alternativas financieras» , impartido por Dunia El Idrissi, técnica jurídico de ASUFIN.
Nuda propiedad: liquidez a cambio de renunciar a la propiedad
La nuda propiedad consiste en transmitir la propiedad de la vivienda a otra persona y conservar el usufructo, normalmente con carácter vitalicio. De esta forma, el vendedor recibe una cantidad de dinero, pero mantiene el derecho a utilizar la vivienda y residir en ella mientras dure el usufructo.
El usufructo también puede establecerse por un periodo determinado, siempre que así quede recogido en el contrato. Además, según las condiciones pactadas, el usufructuario podría llegar a arrendar la vivienda y percibir los correspondientes ingresos.
Es muy importante que en el contrato se definan claramente cuestiones como la duración del usufructo, la posibilidad de alquiler el inmueble, quién asumirá los gastos, impuestos y reparaciones.
Con carácter general, el usufructuario asume las reparaciones ordinarias, las cargas y contribuciones anuales y el deber de conservar la vivienda, mientras que las reparaciones extraordinarias corresponden al nudo propietario.
Hipoteca inversa: mantener la vivienda, pero generar una deuda
La segunda alternativa es la hipoteca inversa, un préstamo o crédito garantizado mediante una hipoteca sobre la vivienda. En determinadas condiciones, este producto está dirigido a personas de 65 años o más y también puede contemplar determinados supuestos de discapacidad.
A diferencia de la nuda propiedad, el titular mantiene la propiedad de la vivienda y puede continuar viviendo en ella, mientras recibe financiación utilizando el inmueble como garantía.
El dinero puede percibirse de distintas maneras, por ejemplo, mediante pagos periódicos, una cantidad única o una combinación de ambas modalidades. El importe dependerá, entre otros factores, del valor de la vivienda, la edad del titular y la modalidad elegida.
Sin embargo, la operación genera una deuda que incorpora intereses y otros costes previstos en el contrato. Por ello, uno de los aspectos fundamentales que debe analizarse es cuánto dinero se recibirá inicialmente y cuál será el importe de la deuda acumulada posteriormente.
Tras el fallecimiento del titular, los herederos deberán afrontar las consecuencias de la deuda y decidir qué hacer con la vivienda. Entre las posibilidades se encuentra conservar el inmueble y liquidar la deuda, vender la vivienda para hacer frente a ella o renunciar a ella.
Por tanto, la hipoteca inversa permite conservar la propiedad durante la vida del titular, pero no significa que la vivienda quede libre de deuda para los herederos.
Coste de la operación
En el caso de la nuda propiedad, se debe valorar la cantidad que se recibe frente a la pérdida futura de la propiedad. En la hipoteca inversa, es interesante calcular cómo puede evolucionar la deuda debido a los intereses y demás costes asociados a la operación.
Fraudes dirigidos a personas mayores
En el caso de las personas mayores, la prevención de fraudes requiere una atención especial, en particular, de aquellas que se encuentran en situaciones de vulnerabilidad económica. En algunos casos, estas personas pueden ser captadas mediante mecanismos de comercialización que comienzan con la oferta de productos de financiación y que, ante las dificultades para hacer frente a las deudas generadas, pueden derivar en la transmisión de la nuda propiedad como una posible solución.
Desde ASUFIN recomendamos no firmar documentación que no se comprenda y desconfiar de aquellas propuestas que presenten soluciones rápidas o aparentemente sencillas ante problemas económicos. Se debe analizar detenidamente las consecuencias de cualquier operación que pueda comprometer la vivienda.